Domain immobiliensachverstaendiger-koeln.de kaufen?
Wir ziehen mit dem Projekt
immobiliensachverstaendiger-koeln.de um.
Sind Sie am Kauf der Domain
immobiliensachverstaendiger-koeln.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain immobiliensachverstaendiger-koeln.de kaufen?
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **

Ähnliche Suchbegriffe für Gesonderte
Top-Angebote
Produkte zum Begriff Gesonderte:
-
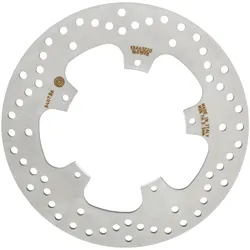
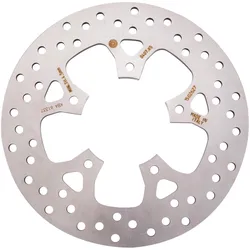
Brembo Bremsscheibe Modell 68B407K5 mit TÜV-GutachtenHochwertiger Brembo Bremsscheibe Modell 68B407K5 – Original-Markenqualität für Ihr Motorrad oder Fahrzeug. Passend: starr. Material: Stahl. Geliefert mit TÜV-Gutachten. Geprüfte Brembo Markenqualität für zuverlässige und konstante Bremsleistung ..96,08 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
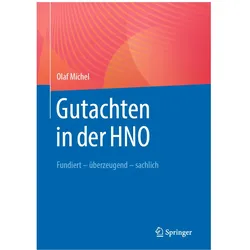
Gutachten in der HNO, Fachbücher von Olaf MichelDas Fachbuch "Gutachten in der HNO" von Olaf Michel bietet eine umfassende und detaillierte Analyse der relevanten Aspekte der Hals-Nasen-Ohren-Heilkunde. Mit einem soliden Umfang von 630 Seiten behandelt das Werk verschiedene Themen, die für Fachleute in der Medizin und Pflege von Bedeutung sind. Der Hardcover-Bucheinband gewährleistet eine hohe Langlebigkeit und schützt den Inhalt vor Abnutzung. Die Publikation ist in deutscher Sprache verfasst und richtet sich an Leser, die sich mit der Erstellung von Gutachten in der HNO beschäftigen. Die 2023 erschienene Auflage stellt sicher, dass die Informationen aktuell und relevant sind. Dieses Sachbuch ist ein wertvolles Nachschlagewerk für Mediziner, Pflegekräfte und andere Fachleute, die sich mit der Diagnostik und Therapie in der Hals-Nasen-Ohren-Heilkunde auseinandersetzen. Es bietet nicht nur theoretische Grundlagen, sondern auch praktische Hinweise zur Erstellung von Gutachten, die in der klinischen Praxis von Bedeutung sind.219,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
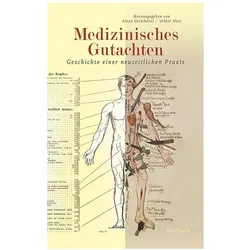
Medizinisches Gutachten, Fachbücher von Volker Hess, Alexa GeisthövelMedizinische Begutachtung als wissendes Handeln vom 16. bis ins 20. Jahrhundert. Wie kam jemand zu Tode? Ist ein bestimmtes Arzneimittel wirksam und ungefährlich? Hat ein Versicherter Anspruch auf eine Unfallrente? Seit der frühen Neuzeit gehört die Begutachtung zum Repertoire ärztlicher Tätigkeiten, ob vor Gericht, in Form von Sachgutachten oder bei Aufgaben des Gemeinwesens. Die Beiträgerinnen und Beiträger widmen sich erstmals systematisch dieser verbreiteten, in der historischen Forschung aber wenig beachteten Praxis, die der Vorbereitung informierter Entscheidungen in Justiz, Verwaltung und Politik dient. Sie verfolgen das Gutachten als eine Form des wissenden Handelns vom 16. bis zum 20. Jahrhundert. Am Beispiel der Medizin arbeiten sie heraus, dass ein Gutachten keineswegs nur Fachwissen in einen fachfremden Entscheidungszusammenhang überträgt. Vielmehr wirkt das Anwendungsfeld auf die Mobilisierung, Generierung und Strukturierung von Wissen zurück. Diese allgemeinere Perspektive macht den Band nicht nur für die Medizin- und Wissenschaftsgeschichte relevant, sondern auch für andere Disziplinen. Mit Beiträgen von Astrid Albert, Alix Cooper, Heiner Fangerau, Alexa Geisthövel, Urs Germann, Volker Hess, Axel C. Hütelmann, Saskia Klerk, Sebastian Knoll-Jung, Stephanie Langer, Martin Lengwiler, Thomas Mayer, Andrew Mendelsohn und Irmgard Müller.32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Erbschaftsteuer und Bewertung 2025, FachbücherDas Handbuch Erbschaftsteuer und Bewertung 2025 von Beck C.H. ist ein umfassendes Fachbuch, das sich mit den relevanten gesetzlichen Bestimmungen zur Erbschaft- und Schenkungsteuer sowie zur Bewertung von Vermögenswerten befasst. Es bietet eine detaillierte Analyse des Bewertungsgesetzes, des Erbschaft- und Schenkungsteuergesetzes, des Grunderwerbsteuergesetzes und des Grundsteuergesetzes. Verfasst vom Deutschen wissenschaftlichen Institut der Steuerberater e.V., richtet sich das Werk an Fachleute im Steuerwesen, die sich mit den komplexen Regelungen und deren praktischen Anwendungen auseinandersetzen. Mit einem Umfang von 1500 Seiten und einem stabilen Leinen-Einband ist das Handbuch sowohl als Nachschlagewerk als auch als Lehrmaterial geeignet. Die Publikation ist in deutscher Sprache verfasst und bietet aktuelle Informationen für das Jahr 2025, was sie zu einer wertvollen Ressource für Steuerberater, Juristen und Studierende im Bereich Steuerrecht macht. Das Handbuch ist in Deutschland produziert und spiegelt die neuesten Entwicklungen und Anforderungen im Bereich der Erbschaftsteuer und Bewertung wider.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
-
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
-
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
Top-Angebote
Produkte zum Begriff Gesonderte:
-
Brembo Bremsscheibe Modell 68B40795 mit TÜV-GutachtenHochwertiger Brembo Bremsscheibe Modell 68B40795 – Original-Markenqualität für Ihr Motorrad oder Fahrzeug. Passend: starr. Material: Stahl. Geliefert mit TÜV-Gutachten. Geprüfte Brembo Markenqualität für zuverlässige und konstante Bremsleistung ..80,44 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Brembo Bremsscheibe Modell 68B407B6 mit TÜV-GutachtenHochwertiger Brembo Bremsscheibe Modell 68B407B6 – Original-Markenqualität für Ihr Motorrad oder Fahrzeug. Passend: starr. Material: Stahl. Geliefert mit TÜV-Gutachten. Geprüfte Brembo Markenqualität für zuverlässige und konstante Bremsleistung ..83,53 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Brembo Bremsscheibe Modell 68B407K5 mit TÜV-GutachtenHochwertiger Brembo Bremsscheibe Modell 68B407K5 – Original-Markenqualität für Ihr Motorrad oder Fahrzeug. Passend: starr. Material: Stahl. Geliefert mit TÜV-Gutachten. Geprüfte Brembo Markenqualität für zuverlässige und konstante Bremsleistung ..96,08 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Gutachten in der HNO, Fachbücher von Olaf MichelDas Fachbuch "Gutachten in der HNO" von Olaf Michel bietet eine umfassende und detaillierte Analyse der relevanten Aspekte der Hals-Nasen-Ohren-Heilkunde. Mit einem soliden Umfang von 630 Seiten behandelt das Werk verschiedene Themen, die für Fachleute in der Medizin und Pflege von Bedeutung sind. Der Hardcover-Bucheinband gewährleistet eine hohe Langlebigkeit und schützt den Inhalt vor Abnutzung. Die Publikation ist in deutscher Sprache verfasst und richtet sich an Leser, die sich mit der Erstellung von Gutachten in der HNO beschäftigen. Die 2023 erschienene Auflage stellt sicher, dass die Informationen aktuell und relevant sind. Dieses Sachbuch ist ein wertvolles Nachschlagewerk für Mediziner, Pflegekräfte und andere Fachleute, die sich mit der Diagnostik und Therapie in der Hals-Nasen-Ohren-Heilkunde auseinandersetzen. Es bietet nicht nur theoretische Grundlagen, sondern auch praktische Hinweise zur Erstellung von Gutachten, die in der klinischen Praxis von Bedeutung sind.219,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
-
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
-
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
Ähnliche Suchbegriffe für Gesonderte
-
Medizinisches Gutachten, Fachbücher von Volker Hess, Alexa GeisthövelMedizinische Begutachtung als wissendes Handeln vom 16. bis ins 20. Jahrhundert. Wie kam jemand zu Tode? Ist ein bestimmtes Arzneimittel wirksam und ungefährlich? Hat ein Versicherter Anspruch auf eine Unfallrente? Seit der frühen Neuzeit gehört die Begutachtung zum Repertoire ärztlicher Tätigkeiten, ob vor Gericht, in Form von Sachgutachten oder bei Aufgaben des Gemeinwesens. Die Beiträgerinnen und Beiträger widmen sich erstmals systematisch dieser verbreiteten, in der historischen Forschung aber wenig beachteten Praxis, die der Vorbereitung informierter Entscheidungen in Justiz, Verwaltung und Politik dient. Sie verfolgen das Gutachten als eine Form des wissenden Handelns vom 16. bis zum 20. Jahrhundert. Am Beispiel der Medizin arbeiten sie heraus, dass ein Gutachten keineswegs nur Fachwissen in einen fachfremden Entscheidungszusammenhang überträgt. Vielmehr wirkt das Anwendungsfeld auf die Mobilisierung, Generierung und Strukturierung von Wissen zurück. Diese allgemeinere Perspektive macht den Band nicht nur für die Medizin- und Wissenschaftsgeschichte relevant, sondern auch für andere Disziplinen. Mit Beiträgen von Astrid Albert, Alix Cooper, Heiner Fangerau, Alexa Geisthövel, Urs Germann, Volker Hess, Axel C. Hütelmann, Saskia Klerk, Sebastian Knoll-Jung, Stephanie Langer, Martin Lengwiler, Thomas Mayer, Andrew Mendelsohn und Irmgard Müller.32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Erbschaftsteuer und Bewertung 2025, FachbücherDas Handbuch Erbschaftsteuer und Bewertung 2025 von Beck C.H. ist ein umfassendes Fachbuch, das sich mit den relevanten gesetzlichen Bestimmungen zur Erbschaft- und Schenkungsteuer sowie zur Bewertung von Vermögenswerten befasst. Es bietet eine detaillierte Analyse des Bewertungsgesetzes, des Erbschaft- und Schenkungsteuergesetzes, des Grunderwerbsteuergesetzes und des Grundsteuergesetzes. Verfasst vom Deutschen wissenschaftlichen Institut der Steuerberater e.V., richtet sich das Werk an Fachleute im Steuerwesen, die sich mit den komplexen Regelungen und deren praktischen Anwendungen auseinandersetzen. Mit einem Umfang von 1500 Seiten und einem stabilen Leinen-Einband ist das Handbuch sowohl als Nachschlagewerk als auch als Lehrmaterial geeignet. Die Publikation ist in deutscher Sprache verfasst und bietet aktuelle Informationen für das Jahr 2025, was sie zu einer wertvollen Ressource für Steuerberater, Juristen und Studierende im Bereich Steuerrecht macht. Das Handbuch ist in Deutschland produziert und spiegelt die neuesten Entwicklungen und Anforderungen im Bereich der Erbschaftsteuer und Bewertung wider.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Privat Immobilien verkaufen, Fachbücher von Raimund, WurzelSo finden Sie den richtigen Preis. So bieten Sie Ihre Immobilie wirkungsvoll an. Was Interessenten fragen. Intelligent verhandeln und erfolgreich abschliessen. Banken und Immobilienverkauf. Der Notartermin als krönender Abschluss.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investitionsrechnung für Immobilien, Fachbücher von Stefan KofnerDas Fachbuch "Investitionsrechnung für Immobilien" von Stefan Kofner bietet eine umfassende Analyse und methodische Unterstützung für die Entscheidungsfindung im Bereich Immobilieninvestitionen. Es behandelt die verschiedenen Faktoren, die die Rendite von Immobilien beeinflussen, wie Leerstand, Mieteinnahmen, Zinsen und Instandhaltungskosten. Die Leserinnen und Leser lernen, wie sie Cashflow-Modelle erstellen und analysieren, Kapitalwerte und interne Zinsfüsse berechnen sowie vollständige Finanzpläne aufstellen. Die 6. Auflage enthält aktualisierte Informationen zur Immobilienbesteuerung, mietrechtlichen Rahmenbedingungen und Fallstudien, die an die aktuellen Baupreise und Zinsen angepasst sind. Zudem werden Themen wie energetische Modernisierungen, Denkmalsanierungen und sozialer Wohnungsbau behandelt. Die digitale Ergänzung auf myBook+ ermöglicht den Zugriff auf zusätzliche Materialien und ein E-Book, das direkt im Browser gelesen werden kann.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
-
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.